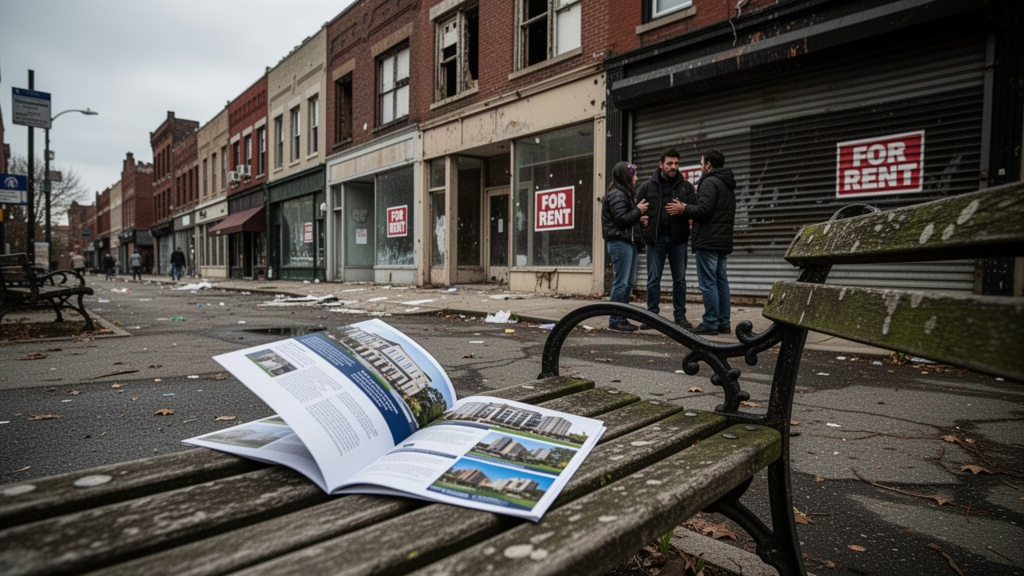
Les crises économiques et l'immobilier entretiennent une relation directe, parfois brutale. Quand l'économie vacille, le marché du logement absorbe le choc avec une intensité variable selon les contextes. Les prix fluctuent, les conditions de financement se durcissent, les comportements des acheteurs et des locataires se transforment. Comprendre ces mécanismes permet d'anticiper, de protéger son patrimoine ou de saisir des opportunités là où d'autres ne voient que des risques. En 2026, avec un taux de chômage à 8% et des taux d'emprunt qui ont grimpé à 5%, le marché immobilier français traverse une période de recomposition profonde qu'il faut décrypter avec précision.
Comment les prix de l'immobilier réagissent aux turbulences économiques
La mécanique est presque invariable : une crise économique comprime la demande et fait pression sur les prix. En 2023, le prix moyen des logements a reculé de 10% selon les données de la Fédération Nationale de l'Immobilier (FNAIM). Ce chiffre masque des disparités géographiques importantes. Paris et les grandes métropoles résistent mieux que les zones rurales ou les villes moyennes, dont les marchés se retournent plus vite.
La baisse des prix ne s'installe pas du jour au lendemain. Les vendeurs refusent d'abord d'ajuster leurs prétentions, créant une phase de blocage où les transactions s'effondrent avant même que les prix ne bougent. L'INSEE a documenté ce phénomène lors de chaque récession majeure des quarante dernières années : le volume des ventes chute en premier, les prix suivent avec un décalage de six à dix-huit mois.
Certains segments résistent mieux que d'autres. Les logements de petite surface en zones tendues conservent leur valeur plus longtemps, portés par une demande locative qui se maintient quand l'accession à la propriété devient inaccessible. À l'inverse, les biens haut de gamme et les résidences secondaires subissent des corrections plus sévères, leurs acquéreurs étant les premiers à reporter leurs projets face à l'incertitude.
La correction des prix crée aussi des effets psychologiques durables. Les acheteurs potentiels attendent une stabilisation avant de s'engager, ce qui prolonge la période de dépression du marché. Ce comportement d'attente, rationnel individuellement, aggrave collectivement le ralentissement. Les notaires observent régulièrement ce phénomène lors des sorties de crise : le rebond des transactions précède souvent le rebond des prix de plusieurs trimestres.
Les programmes neufs pâtissent particulièrement de ces épisodes. Les promoteurs, confrontés à la hausse des coûts de construction et à la baisse de la demande solvable, réduisent leurs lancements. Cette contraction de l'offre neuve prépare en réalité les conditions d'une tension future, quand la demande reprend sans que le stock disponible ait suivi.
Financement et accès à la propriété : ce que les taux changent vraiment
Le taux d'intérêt est le levier le plus direct par lequel une crise économique agit sur l'immobilier. La définition est simple : c'est le coût de l'emprunt exprimé en pourcentage. Son impact sur la capacité d'achat est, lui, spectaculaire. Avec des taux à 5% en 2026, un ménage qui pouvait emprunter 300 000 euros à 1,5% se retrouve limité à environ 220 000 euros pour la même mensualité. C'est une perte de pouvoir d'achat immobilier de plus de 25% sans que les revenus aient baissé.
La Banque de France surveille ces dynamiques de près. En période de crise, les établissements bancaires durcissent leurs critères d'octroi indépendamment des directives officielles. L'apport personnel exigé augmente, les dossiers atypiques — indépendants, CDD, profils en reconversion — sont plus souvent refusés. Le marché du crédit se contracte avant même que les taux n'atteignent leur pic.
Cette situation crée une fracture nette entre propriétaires et locataires. Ceux qui ont acheté avant la hausse des taux voient leur patrimoine protégé par leur endettement à taux fixe. Les primo-accédants, eux, font face à un double obstacle : des prix qui n'ont pas encore totalement corrigé et des conditions de financement dégradées. Le passage à la propriété s'éloigne pour une partie significative des ménages.
Les renégociations de prêts deviennent quasi impossibles dans ce contexte. Les emprunteurs ayant contracté à taux variable subissent des hausses de mensualités parfois significatives, certains se retrouvant en difficulté de remboursement. Les banques gèrent ces situations au cas par cas, mais les procédures de surendettement liées à l'immobilier augmentent mécaniquement lors des épisodes de taux élevés prolongés.
Un angle souvent négligé : la hausse des taux peut paradoxalement créer des opportunités pour les acheteurs disposant de liquidités importantes. Avec moins de concurrence sur le marché, les négociations sont plus favorables. Un achat comptant ou avec un apport élevé devient un avantage concurrentiel rare dans un marché d'habitude très tendu.
Le marché locatif sous pression : entre refuge et surchauffe
Quand acheter devient difficile, louer s'impose. Cette réalité transforme le marché locatif en soupape de sécurité du système immobilier lors des crises. La demande de locations augmente précisément quand l'accession à la propriété recule, ce qui maintient — voire fait progresser — les loyers dans les zones attractives.
Ce mécanisme profite aux propriétaires bailleurs, mais complique la situation des locataires. Les loyers en zones tendues résistent aux crises économiques bien mieux que les prix de vente. À Paris, Lyon ou Bordeaux, les loyers ont continué de progresser même lors des phases de correction des prix à la vente. La pression locative s'exerce alors sur des ménages dont les revenus sont souvent fragilisés par la conjoncture.
Les impayés de loyers augmentent néanmoins en période de crise, reflet direct de la hausse du chômage. Les propriétaires non assurés contre ce risque se retrouvent exposés. La demande de garanties locatives s'intensifie du côté des bailleurs, ce qui exclut encore davantage les profils précaires du parc privé et reporte la pression sur le parc social, déjà saturé.
Le marché de la colocation progresse structurellement lors des crises. Face à des loyers qui ne baissent pas, les locataires mutualisent les coûts. Cette tendance touche désormais toutes les tranches d'âge, bien au-delà du seul public étudiant. Elle modifie la demande : les grands appartements deviennent plus recherchés, les studios moins rentables pour les propriétaires.
Investir dans la pierre quand l'économie vacille
L'investissement immobilier en période de crise demande une lecture fine des cycles. La tentation est de tout figer, d'attendre que la tempête passe. C'est souvent une erreur. Les meilleures acquisitions se font précisément quand la concurrence est réduite et que les vendeurs sont contraints de négocier.
Quelques principes guident les investisseurs qui naviguent efficacement dans ces périodes :
- Privilégier les zones à forte demande locative structurelle : villes universitaires, bassins d'emploi dynamiques, métropoles régionales avec des services publics solides.
- Éviter les biens nécessitant des travaux lourds dont les coûts restent élevés même en récession, ce qui grève la rentabilité attendue.
- Négocier fermement : en période de crise, un vendeur motivé accepte des décotes de 10 à 15% par rapport au prix affiché, surtout si le bien est sur le marché depuis plusieurs mois.
- Sécuriser le financement en amont, avant même d'identifier le bien, pour pouvoir agir vite sur les opportunités sans être ralenti par les délais bancaires.
- Viser des petites surfaces en centre-ville plutôt que des biens atypiques : la liquidité du patrimoine est précieuse quand les cycles se retournent.
La FNAIM rappelle régulièrement que l'immobilier reste un actif de long terme. Sur vingt ans, aucune crise n'a effacé les gains des investisseurs ayant acheté à des prix raisonnables dans des zones vivantes. La volatilité à court terme ne doit pas masquer cette réalité de fond.
Les SCPI (Sociétés Civiles de Placement Immobilier) méritent une attention particulière dans ce contexte. Elles permettent d'investir dans l'immobilier sans gérer directement un bien, avec des tickets d'entrée accessibles et une diversification géographique et sectorielle que l'investissement direct ne permet pas. Certaines SCPI spécialisées dans la santé ou la logistique ont traversé les crises récentes avec des rendements stables, prouvant que la nature du sous-jacent compte autant que le timing d'entrée.
Une dernière réalité s'impose : les crises économiques reconfigurent les marchés immobiliers durablement. Les comportements post-crise ne reproduisent pas exactement les schémas d'avant. Le télétravail généralisé après 2020 en est l'exemple le plus frappant — il a redistribué la demande géographiquement d'une façon que peu d'analystes avaient anticipée. Intégrer cette dimension prospective dans toute stratégie d'investissement, c'est refuser de piloter en regardant uniquement dans le rétroviseur.